Ob Sie abgeben müssen, steht in § 46 EStG. Ob sich der Aufwand lohnt, entscheidet sich an wenigen Beträgen: dem Arbeitnehmer-Pauschbetrag von 1.230 Euro, der zumutbaren Belastung nach § 33 Abs. 3 EStG und den Höchstbeträgen des § 35a EStG.
Stand: August 2026 · Matthias Bella, Steuerberater
Wer nur Arbeitslohn bezieht und sonst nichts, muss in der Regel nicht abgeben. Die Lohnsteuer ist dann bereits die endgültige Steuer. Zur Abgabe verpflichtet sind Sie erst, wenn einer der Fälle des § 46 EStG vorliegt. Die praktisch wichtigsten:
Nebeneinkünfte über 410 Euro im Jahr, die nicht dem
Lohnsteuerabzug unterlagen: Vermietung, selbständige Nebentätigkeit,
Renten.
Lohnersatzleistungen über 410 Euro: Arbeitslosengeld,
Krankengeld, Elterngeld, Kurzarbeitergeld, Mutterschaftsgeld. Sie sind
selbst steuerfrei, erhöhen über den Progressionsvorbehalt aber den
Steuersatz auf alles andere. Deshalb will das Finanzamt die Erklärung
sehen, und deshalb kommt hier oft eine Nachzahlung.
Ehegatten mit Steuerklasse V oder VI bei einem der
beiden, oder IV mit Faktor.
Ein Freibetrag im Lohnsteuerabzug war eingetragen (etwa
für einen langen Arbeitsweg).
Mehrere Arbeitgeber gleichzeitig, also Lohn nach
Steuerklasse VI.
Abfindung mit Fünftelregelung oder Kapitalerträge ohne
Steuerabzug.
Wenn Sie nicht müssen
Liegt nichts davon vor, ist die Abgabe freiwillig und lohnt sich trotzdem meistens. Der Grund ist einfach: Der Lohnsteuerabzug unterstellt ein gleichmäßiges Jahr und kennt Ihre Werbungskosten nicht. Wer im Jahr Arbeitsmittel gekauft, eine Fortbildung besucht, gespendet oder eine Handwerkerrechnung bezahlt hat, hat zu viel gezahlt.
Eine Besonderheit für kleine Nebeneinkünfte: Zwischen 410 und 820 Euro greift der Härteausgleich. Der Betrag wird nicht schlagartig voll besteuert, sondern gleitend herangeführt. Erst über 820 Euro zählen die Nebeneinkünfte vollständig.
Fristen
Für die Erklärung 2025 war der 31. Juli 2026 der Stichtag, wenn Sie selbst abgeben. Mit Steuerberater verlängert sich die Frist nach § 149 Abs. 3 AO automatisch bis Ende Februar des übernächsten Jahres, für 2025 also bis zum 1. März 2027, weil der 28. Februar 2027 auf einen Sonntag fällt. Dafür ist kein Antrag beim Finanzamt nötig; das Mandat allein genügt.
Diese sieben Monate sind der praktische Hauptgrund, warum sich eine Kanzlei auch bei einfachen Verhältnissen rechnen kann. Wer im Juli merkt, dass Belege fehlen, hat als Selbstabgeber ein Problem und als Mandant ein halbes Jahr.
Wird die Frist gerissen, setzt das Finanzamt einen Verspätungszuschlag fest: 0,25 Prozent der festgesetzten Steuer je angefangenem Monat, mindestens aber 25 Euro monatlich. Bei einer Pflichtveranlagung ist das kein Ermessen, sondern die Regel.
Bei freiwilliger Abgabe gilt etwas ganz anderes: Sie haben vier Jahre Zeit. Die Erklärung für 2022 kann noch bis zum 31. Dezember 2026 eingereicht werden, die für 2023 bis Ende 2027. Wer also drei Jahre nichts gemacht hat und nicht verpflichtet war, kann alles nachholen, ohne dass etwas passiert.
Werbungskosten
Der Arbeitnehmer-Pauschbetrag von 1.230 Euro wird ohne Nachweis abgezogen. Das ist die Messlatte: Alles, was Sie darunter zusammentragen, bringt exakt nichts. Erst der Betrag über 1.230 Euro wirkt sich aus. Diese eine Zahl erspart viele Diskussionen über den Bewirtungsbeleg von neun Euro.
Gerissen wird die Schwelle in der Praxis fast immer über den Arbeitsweg. Ab 2026 gelten einheitlich 38 Cent je Entfernungskilometer ab dem ersten Kilometer. Bei 220 Arbeitstagen sind rund 15 Kilometer einfache Strecke genug, um den Pauschbetrag allein damit zu überschreiten. Gezählt wird die einfache Entfernung, nicht Hin- und Rückweg.
Was daneben regelmäßig zusammenkommt:
Homeoffice-Pauschale: 6 Euro je Tag, an dem überwiegend
zu Hause gearbeitet wurde, höchstens 1.260 Euro im Jahr. Ein eigenes
Arbeitszimmer ist dafür nicht nötig, der Küchentisch genügt.
Arbeitsmittel: Rechner, Fachliteratur, Werkzeug,
Berufskleidung, wenn sie typisch ist. Bis 800 Euro netto sofort
abziehbar, darüber verteilt über die Nutzungsdauer.
Fortbildung mit Fahrtkosten, Übernachtung und
Verpflegungspauschalen.
Doppelte Haushaltsführung, wenn Sie am Arbeitsort eine
Zweitwohnung haben und den Lebensmittelpunkt woanders.
Bewerbungskosten, auch wenn die Bewerbung erfolglos war.
Beiträge zu Berufsverbänden und Gewerkschaften.
Vorsorge und Sonderausgaben
Sonderausgaben sind das, was nicht mit dem Beruf zusammenhängt, aber trotzdem abziehbar ist. Der größte Posten sind die Altersvorsorgeaufwendungen: gesetzliche Rentenversicherung, berufsständisches Versorgungswerk, Rürup. Sie sind seit 2023 zu 100 Prozent abziehbar; die frühere schrittweise Anhebung ist damit abgeschlossen.
Bei Kranken- und Pflegeversicherung ist nur die Basisabsicherung voll abziehbar. Wahlleistungen wie Chefarztbehandlung oder Einbettzimmer fallen in einen anderen Topf, der praktisch immer ausgeschöpft ist und deshalb ins Leere läuft. Das erklärt, warum die private Zusatzversicherung in der Erklärung oft ohne Wirkung bleibt.
Weiter zählen dazu: gezahlte Kirchensteuer (die Erstattung mindert sie im Erstattungsjahr), Spenden an begünstigte Empfänger bis 20 Prozent des Gesamtbetrags der Einkünfte, Kinderbetreuungskosten und Unterhalt an den geschiedenen Ehegatten im Realsplitting.
Außergewöhnliche Belastungen
Hier entsteht die häufigste Enttäuschung. Krankheitskosten, Zahnersatz, Brille, Pflegeheim, Kur: Sie sind grundsätzlich abziehbar, aber erst oberhalb der zumutbaren Belastung nach § 33 Abs. 3 EStG. Die liegt je nach Gesamtbetrag der Einkünfte, Familienstand und Kinderzahl zwischen einem und sieben Prozent.
Wichtig und oft falsch dargestellt: Seit dem BFH-Urteil vom 19. Januar 2017 wird stufenweise gerechnet. Der höhere Prozentsatz trifft nur den Teil der Einkünfte, der in die jeweilige Stufe fällt, nicht das gesamte Einkommen. Das ist günstiger als die frühere Praxis und wird von den Programmen inzwischen richtig umgesetzt. In älteren Ratgebern steht es oft noch anders.
Planbare Behandlungen gehören deshalb in ein Jahr. Wer den Zahnersatz im Dezember und die Brille im Januar bezahlt, verteilt die Kosten auf zwei Jahre und reißt womöglich in keinem die Schwelle. In einem Jahr gebündelt wirkt derselbe Betrag.
Ohne Schwelle wirken dagegen die Pauschbeträge: der Behinderten-Pauschbetrag je nach Grad der Behinderung, der Pflege-Pauschbetrag für die häusliche Pflege von Angehörigen und der Hinterbliebenen-Pauschbetrag. Sie werden ohne Einzelnachweis gewährt.
Handwerker und Haushalt
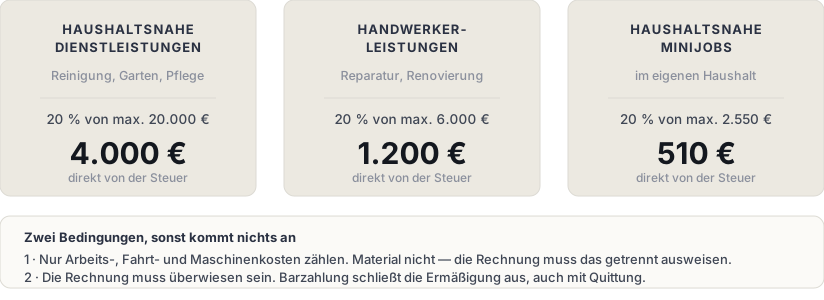
§ 35a EStG ist der Posten mit dem besten Verhältnis von Aufwand zu Wirkung, weil er direkt von der Steuer abgezogen wird und nicht nur vom Einkommen. Drei Töpfe:
Handwerkerleistungen in der eigenen Wohnung: 20 Prozent
der Kosten, höchstens 1.200 Euro im Jahr.
Die Beträge werden direkt von der Steuer abgezogen, nicht vom Einkommen.
Die beiden Bedingungen unten entscheiden darüber, ob überhaupt etwas
ankommt.
Woran § 35a in der Praxis scheitert
Begünstigt sind nur Arbeits-, Fahrt- und Maschinenkosten, kein Material. Die Rechnung muss das getrennt ausweisen. Steht dort nur eine Summe, hilft eine Nachfrage beim Handwerker mehr als jede Rechnerei.
Außerdem muss überwiesen worden sein. Barzahlung schließt die Ermäßigung aus, auch mit Quittung und auch bei kleinen Beträgen. Das ist keine Formalie, sondern gesetzlich so gewollt, und die Finanzämter handhaben es streng.
Auch Mieter profitieren: Die Nebenkostenabrechnung enthält regelmäßig Hausmeister, Treppenhausreinigung, Gartenpflege und Schornsteinfeger. Der Anteil ist in der Abrechnung auszuweisen und in der Erklärung anzusetzen.
Kapitalerträge
Zinsen, Dividenden und Kursgewinne sind mit der Abgeltungsteuer von 25 Prozent zuzüglich Soli und gegebenenfalls Kirchensteuer grundsätzlich abgegolten. Die Bank führt sie ab, die Anlage KAP ist dann nicht nötig. Drei Konstellationen ändern das:
Der Sparer-Pauschbetrag wurde nicht ausgeschöpft. Er
beträgt 1.000 Euro, bei Zusammenveranlagung 2.000 Euro. Wer bei mehreren
Banken Konten hat und die Freistellungsaufträge ungünstig verteilt hat,
holt sich zu viel gezahlte Steuer über die Erklärung zurück.
Der persönliche Steuersatz liegt unter 25 Prozent. Dann
führt die Günstigerprüfung dazu, dass die Kapitalerträge mit dem
niedrigeren Satz besteuert werden. Der Antrag steht in der Anlage KAP
und kostet nichts: Ist die Abgeltungsteuer günstiger, bleibt es dabei.
Verluste bei einer Bank, Gewinne bei einer anderen. Die
Verrechnung über Institute hinweg läuft nur über die Erklärung, und dafür
brauchen Sie die Verlustbescheinigung, die bis zum 15. Dezember
des Jahres bei der Bank beantragt werden muss.
Was 2026 anders ist
Zwei Änderungen betreffen fast jeden. Sie gelten für den Veranlagungszeitraum 2026, noch nicht für die Erklärung 2025, die derzeit abgegeben wird.
Die Entfernungspauschale steigt auf einheitlich 38 Cent, und zwar ab dem ersten Kilometer. Bisher galten 30 Cent für die ersten 20 Kilometer und erst darüber 38 Cent. Wer 15 Kilometer zur Arbeit fährt, hatte bislang 990 Euro im Jahr, künftig sind es 1.254 Euro und damit allein schon mehr als der Pauschbetrag.
Der Grundfreibetrag steigt von 12.096 auf 12.348 Euro, bei Zusammenveranlagung auf 24.696 Euro. Der übrige Tarif wird entsprechend verschoben, damit die Inflation nicht zu einer höheren Steuerbelastung bei gleicher Kaufkraft führt.
Für Rentner, die weiterarbeiten, ist seit dem 1. Januar 2026 zusätzlich die Aktivrente nach § 3 Nr. 21 EStG interessant: bis zu 2.000 Euro im Monat steuerfrei. Was das konkret bedeutet, rechnet der Rentensteuer-Rechner durch.
Für die Erklärung 2025, die jetzt abgegeben wird, gilt noch die obere
Staffelung. Profitieren werden vor allem Pendler mit kurzem Arbeitsweg.
Die häufigsten Fehler
Belege sammeln, die unter dem Pauschbetrag bleiben. Wer 1.100 Euro Werbungskosten zusammenträgt, hat den Abend umsonst investiert: Die 1.230 Euro hätte er ohnehin bekommen.
Handwerkerrechnungen bar bezahlt. Damit ist die Ermäßigung endgültig verloren, und zwar unabhängig davon, wie sauber die Rechnung sonst ist.
Lohnersatzleistungen unterschätzt. Elterngeld und Krankengeld sind steuerfrei, treiben über den Progressionsvorbehalt aber den Satz auf das übrige Einkommen. Wer damit rechnet, wird von der Nachzahlung nicht überrascht.
Freiwillige Abgabe zu spät für nichts gehalten. Vier Jahre rückwirkend sind möglich. Die Frist für 2022 läuft am 31. Dezember 2026 ab.
Umzugskosten vergessen. Ein beruflich veranlasster Umzug ist mit Pauschalen abziehbar, ohne dass jeder Karton belegt werden muss.
Häufige Fragen
Muss ich als Arbeitnehmer eine Steuererklärung abgeben?
Nicht automatisch. Verpflichtet sind Sie unter anderem, wenn Sie Nebeneinkünfte über 410 Euro hatten, Lohnersatzleistungen über 410 Euro bezogen haben, wenn bei Ehegatten einer nach Steuerklasse V oder VI abgerechnet wurde oder die Steuerklasse IV mit Faktor eingetragen war, wenn Sie einen Freibetrag im Lohnsteuerabzug hatten oder wenn Sie von mehreren Arbeitgebern gleichzeitig Lohn bezogen haben. Die vollständige Liste steht in § 46 EStG. Wer nicht verpflichtet ist, kann freiwillig abgeben, und das lohnt sich in den meisten Fällen.
Bis wann muss die Steuererklärung für 2025 abgegeben werden?
Ohne Steuerberater war der 31. Juli 2026 der Stichtag. Mit Steuerberater verlängert sich die Frist nach § 149 Abs. 3 AO automatisch bis Ende Februar 2027; weil der 28. Februar 2027 ein Sonntag ist, gilt Montag, der 1. März 2027. Ein Antrag beim Finanzamt ist dafür nicht nötig, das Mandat genügt. Wer freiwillig abgibt, hat vier Jahre Zeit: die Erklärung für 2022 kann noch bis zum 31. Dezember 2026 eingereicht werden.
Ab wann lohnt es sich, Werbungskosten einzeln aufzuschreiben?
Erst oberhalb des Arbeitnehmer-Pauschbetrags von 1.230 Euro. Bis dahin zieht das Finanzamt den Betrag ohnehin ab, ohne Nachweis. Jeder Euro darunter bringt nichts. Die Schwelle wird meist über den Arbeitsweg gerissen: Bei 38 Cent je Entfernungskilometer und 220 Arbeitstagen reichen dafür ab 2026 rund 15 Kilometer einfache Strecke.
Was ändert sich 2026 bei der Pendlerpauschale?
Ab dem Veranlagungszeitraum 2026 gelten einheitlich 38 Cent je Entfernungskilometer, und zwar ab dem ersten Kilometer. Bisher waren es 30 Cent für die ersten 20 Kilometer und erst ab dem 21. Kilometer 38 Cent. Für die Erklärung 2025, die jetzt abgegeben wird, gilt noch die alte Staffelung. Profitieren vor allem Pendler mit kurzem Arbeitsweg.
Wie viel bringen Handwerkerrechnungen in der Steuererklärung?
Nach § 35a EStG 20 Prozent der Lohnkosten, höchstens 1.200 Euro im Jahr. Für haushaltsnahe Dienstleistungen wie Reinigung, Gartenpflege oder Pflegeleistungen sind es ebenfalls 20 Prozent, hier bis 4.000 Euro. Wichtig: Nur Arbeits-, Fahrt- und Maschinenkosten zählen, Material nicht. Und die Rechnung muss überwiesen worden sein. Barzahlung schließt die Ermäßigung aus, auch mit Quittung.
Warum wirken meine Arztkosten in der Steuererklärung nicht?
Weil außergewöhnliche Belastungen erst oberhalb der zumutbaren Belastung nach § 33 Abs. 3 EStG wirken. Die liegt je nach Einkünften, Familienstand und Kinderzahl zwischen einem und sieben Prozent des Gesamtbetrags der Einkünfte und wird seit dem BFH-Urteil vom 19. Januar 2017 stufenweise berechnet, nicht mit einem einzigen Satz auf den ganzen Betrag. Deshalb lohnt es sich, planbare Behandlungen in einem Jahr zu bündeln, statt sie über zwei Jahre zu verteilen.
So läuft es bei mir
Sie bekommen eine Liste, was ich brauche. Zugeschnitten auf Ihren Fall, nicht die Universalcheckliste mit 90 Zeilen. Belege laden Sie hoch, im Zweifel als Handyfoto. Was fehlt, frage ich einmal gesammelt nach und nicht in sieben E-Mails.
Was ich mir dabei immer ansehe, auch wenn Sie nicht danach fragen: ob sich Ausgaben zwischen zwei Jahren sinnvoller verteilen lassen, ob die Günstigerprüfung bei Kapitalerträgen etwas bringt, und ob eine Nebentätigkeit gerade an einer Grenze steht. Diese Punkte fallen bei der Bearbeitung ohnehin auf; sie kosten Sie nichts extra und sind meist mehr wert als der letzte Beleg.
Termine gehen abends und am Wochenende, weil ich die Kanzlei im Nebenberuf führe. Was das für die Zusammenarbeit bedeutet, steht auf der Seite Kein Steuerberater nimmt Sie auf?
Die Kapazitäten sind derzeit voll belegt, die Warteliste ist offen. Wenn Sie jemanden für Ihre private Steuererklärung suchen, tragen Sie sich ein.
Ich recherchiere jeden Text sorgfältig und prüfe ihn vor der
Veröffentlichung. Trotzdem kann ein Fehler durchrutschen, und
Beträge, Grenzen und Fristen ändern sich fast jedes Jahr, während
der Text den Stand seines Erscheinens behält. Er ersetzt keine
Beratung im Einzelfall: Bevor Sie eine Entscheidung darauf stützen,
fragen Sie mich, ob er auf Ihren Fall passt.